Stratégie patrimoniale : les étapes d'une démarche réfléchie
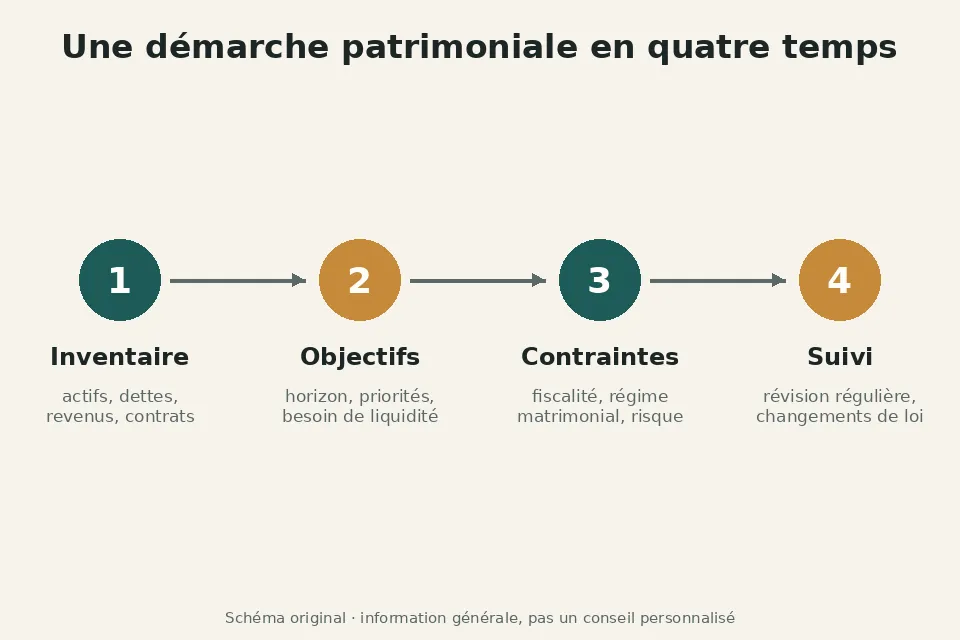
« Stratégie patrimoniale » : l'expression peut sembler réservée aux grandes fortunes. Elle désigne pourtant une démarche simple dans son principe, utile à tout foyer qui épargne, emprunte ou prépare une transmission : savoir ce que l'on possède, ce que l'on veut en faire, sous quelles contraintes, et organiser ses choix en conséquence. Cette page en décrit les étapes. Elle ne remplace pas l'analyse de votre situation par un professionnel habilité.
1. Faire l'inventaire
Tout commence par une photographie précise du patrimoine et des revenus du foyer :
- les actifs : résidence principale et autres biens immobiliers, comptes et livrets, contrats d'assurance-vie et de capitalisation, plans d'épargne (PEA, PER, épargne salariale), titres, parts de sociétés, objets de valeur ;
- les dettes : crédits immobiliers et à la consommation, cautions données, dettes fiscales ;
- les revenus et charges : revenus d'activité, revenus du patrimoine, pensions, charges courantes, capacité d'épargne réelle ;
- le cadre juridique : régime matrimonial ou pacte civil de solidarité, contrat de mariage éventuel, donations déjà consenties, testament, clauses bénéficiaires des contrats d'assurance-vie, statuts des sociétés familiales.
Cet inventaire révèle souvent des déséquilibres : une épargne dispersée sur de nombreux supports, une concentration excessive sur l'immobilier, une clause bénéficiaire jamais mise à jour, une réserve de précaution insuffisante.
2. Clarifier les objectifs
Les objectifs patrimoniaux les plus courants sont la constitution d'une épargne de précaution, l'achat de la résidence principale, la préparation de la retraite, la protection du conjoint ou du partenaire, le financement des études des enfants, la transmission, ou la recherche de revenus complémentaires. Ils doivent être hiérarchisés et assortis d'un horizon : un objectif à deux ans n'appelle pas les mêmes placements qu'un objectif à vingt ans.
Il faut aussi mesurer sa tolérance au risque, c'est-à-dire la perte temporaire que l'on peut supporter sans être contraint de vendre ni perdre le sommeil. Les professionnels du placement sont tenus de l'évaluer avant toute recommandation, au moyen d'un questionnaire.
3. Identifier les contraintes
- Familiales et juridiques : en France, une partie de la succession, la réserve héréditaire, revient obligatoirement aux enfants ; le conjoint survivant a des droits qui varient selon le régime matrimonial et les dispositions prises. Les partenaires de PACS et les concubins ne sont pas héritiers l'un de l'autre sans testament.
- Fiscales : impôt sur le revenu, prélèvements sociaux, impôt sur la fortune immobilière, droits de donation et de succession. Les règles changent régulièrement ; toute stratégie fondée uniquement sur un avantage fiscal est fragile.
- Professionnelles : statut de dirigeant, d'indépendant ou de salarié, protection sociale, risques professionnels pouvant exposer le patrimoine personnel.
- De liquidité : certains placements sont bloqués pendant des années ou difficiles à revendre.
4. Construire une allocation
À partir de ces éléments, il s'agit de répartir le patrimoine entre grandes familles d'actifs : liquidités, placements à capital garanti, obligations, actions, immobilier, éventuellement actifs non cotés ou objets d'art. Les principes de base restent les mêmes d'une époque à l'autre : diversifier, limiter les frais, ne pas confondre rendement affiché et rendement réel, et choisir les enveloppes (assurance-vie, PEA, PER, compte-titres, détention directe ou en société) en fonction de l'horizon et de la fiscalité.
Un repère, pas une règle : les grilles d'allocation « type » selon l'âge ou le profil donnent un ordre de grandeur, mais ne tiennent compte ni de vos revenus futurs, ni de vos projets, ni de vos autres actifs. Elles ne peuvent pas se substituer à un examen de votre situation.
5. Organiser la protection et la transmission
La transmission se prépare de son vivant, et d'autant mieux qu'on s'y prend tôt. Les outils les plus courants sont :
- la donation, simple ou en avance de part successorale, ou la donation-partage, qui fige la valeur des biens donnés entre les enfants ; les abattements sur les droits se renouvellent tous les quinze ans (100 000 € par parent et par enfant en ligne directe, montant en vigueur à la date de publication) ;
- le démembrement de propriété, qui consiste à donner la nue-propriété en conservant l'usufruit, avec une valeur taxable dépendant de l'âge de l'usufruitier (barème de l'article 669 du CGI) ;
- l'assurance-vie, dont les capitaux sont transmis aux bénéficiaires désignés selon une fiscalité propre, à condition que la clause bénéficiaire soit rédigée avec soin et tenue à jour ;
- le testament et les aménagements du régime matrimonial, pour protéger le conjoint ou organiser la répartition ;
- les dispositifs propres à l'entreprise familiale, comme le pacte Dutreil, présentés dans notre article sur la holding animatrice.
Le notaire est l'interlocuteur central pour la transmission ; il est seul compétent pour certains actes, comme les donations d'immeubles ou les donations-partages.
6. Suivre et réviser
Une stratégie patrimoniale n'est pas figée. Elle doit être revue lors des événements de vie (mariage, PACS, naissance, divorce, décès, changement professionnel, départ à la retraite, héritage) et à chaque réforme fiscale significative. Un point annuel permet de vérifier que l'allocation correspond toujours aux objectifs, que les clauses bénéficiaires sont à jour et que les placements n'ont pas dérivé.
Qui peut vous accompagner ?
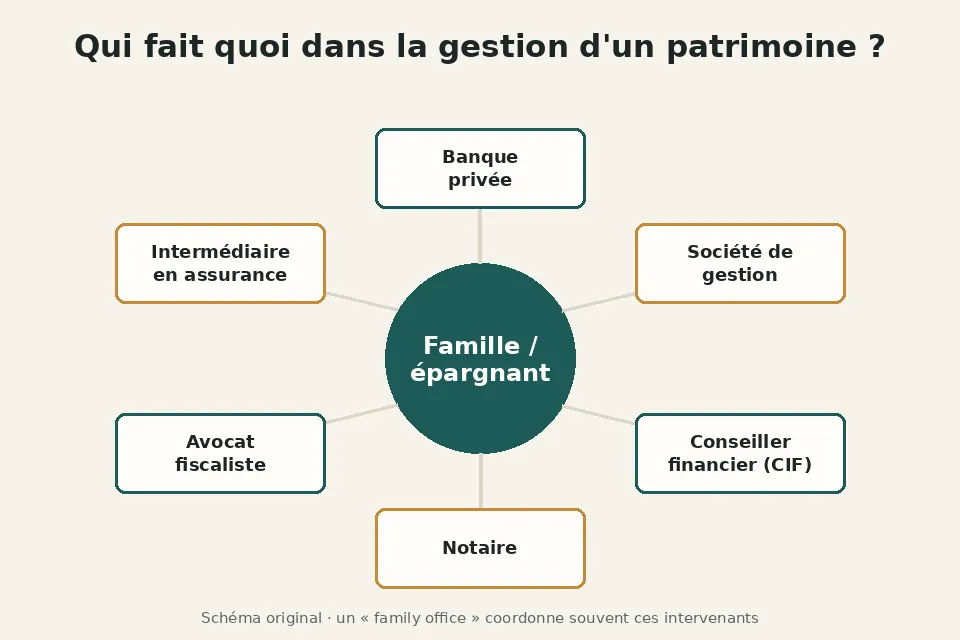
Plusieurs professions interviennent, chacune dans son champ : notaire, avocat, expert-comptable, conseiller en investissements financiers, intermédiaire en assurance, banque. Leur statut se vérifie : registre de l'ORIAS pour les intermédiaires, annuaires des ordres professionnels pour les notaires, avocats et experts-comptables. Notre page sur la gestion privée et les family offices détaille ces métiers ; celle sur le courtier en assurance explique comment vérifier un intermédiaire.
Sources
- service-public.fr, fiches pratiques : donation, succession, régimes matrimoniaux, PACS, assurance-vie.
- Notaires de France, notaires.fr : transmission, démembrement, donation-partage.
- impots.gouv.fr, espace particulier : droits de donation et de succession, abattements.
- Autorité des marchés financiers, espace épargnants : définir son profil d'investisseur, choisir un conseiller.
- Légifrance, Code général des impôts : articles 669 (usufruit), 779 et 784 (abattements et rappel fiscal).