Comment bien investir en 2016 : les principes qui tiennent, les règles qui ont changé
Début 2016, l'épargnant français fait face à une situation inédite : des taux d'intérêt proches de zéro, voire négatifs sur certaines obligations d'État, un livret A ramené à 0,75 %, des fonds en euros d'assurance-vie qui rapportent chaque année un peu moins, et des marchés d'actions secoués dès janvier. La question « comment bien investir ? » se posait alors avec acuité. Dix ans plus tard, une bonne partie des réponses reste valable, mais la fiscalité a profondément changé. Voici les principes, puis ce qui a bougé depuis.
Le contexte de 2016
- Des taux au plancher. La Banque centrale européenne menait une politique de taux négatifs et de rachats massifs d'obligations. Le rendement de l'emprunt d'État français à dix ans est tombé sous 0,5 % au cours de l'année.
- L'épargne réglementée peu rémunérée. Le livret A était à 0,75 % depuis août 2015, taux qui est resté inchangé jusqu'en 2020.
- Des fonds en euros en baisse lente. Leur rendement moyen, encore supérieur à 2 % net de frais de gestion, reculait d'année en année, et les assureurs commençaient à orienter leurs clients vers les unités de compte.
- Un impôt sur la fortune encore en place. L'ISF frappait l'ensemble du patrimoine net au-delà de 1,3 million d'euros, ce qui pesait sur les choix de placement des ménages concernés.
Les principes qui ne dépendent pas de l'année
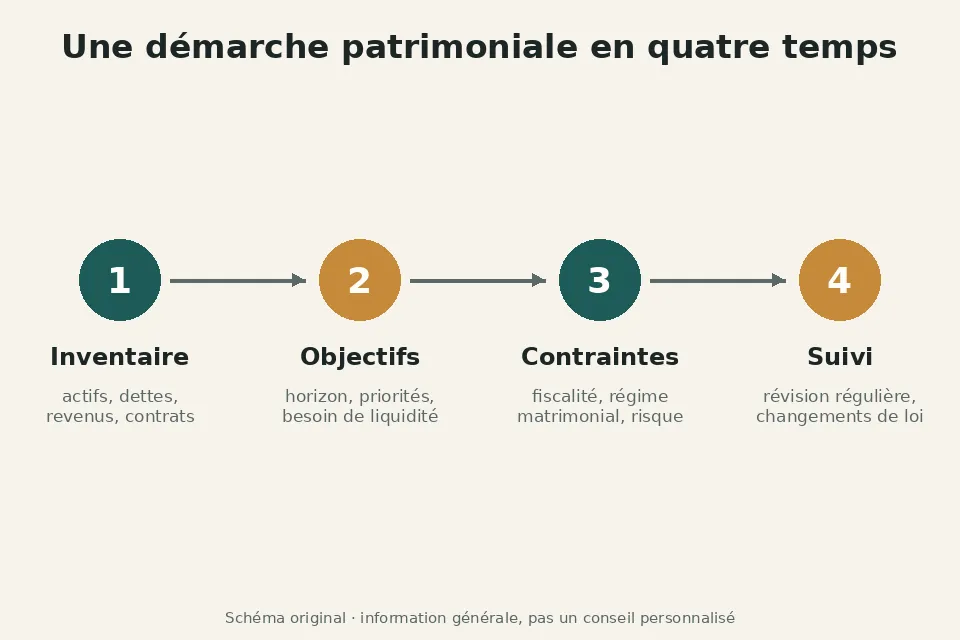
1. Partir de ses objectifs et de son horizon
On ne place pas de la même façon une somme dont on aura besoin dans deux ans pour un achat immobilier et une épargne destinée à compléter sa retraite dans vingt ans. Le premier réflexe consiste à découper son épargne par projets, chacun avec son horizon et son degré d'acceptation des pertes. Un placement « performant » qui oblige à vendre au mauvais moment n'est pas un bon placement.
2. Garder une réserve de précaution
Avant tout placement risqué, une épargne disponible à tout moment, souvent estimée à quelques mois de dépenses, évite d'avoir à vendre des actifs dans l'urgence. Cette réserve rapporte peu, et c'est normal : son rôle est d'être là.
3. Accepter le lien entre rendement et risque
En 2016 comme aujourd'hui, aucun placement ne combine durablement rendement élevé, sécurité et disponibilité. Quand les taux sans risque sont bas, chercher davantage de rendement implique d'accepter davantage de volatilité, d'illiquidité ou de risque de perte en capital. Toute offre qui prétend échapper à cet arbitrage doit éveiller la méfiance. L'Autorité des marchés financiers le rappelle dans chacune de ses campagnes de prévention.
4. Diversifier réellement
Diversifier, ce n'est pas multiplier les contrats, mais répartir les risques : entre classes d'actifs (monétaire, obligations, actions, immobilier), entre zones géographiques, entre émetteurs, et dans le temps, en investissant progressivement plutôt qu'en une seule fois. Un patrimoine très concentré sur la résidence principale et un bien locatif dans la même ville, par exemple, reste exposé à un seul marché local.
5. Regarder les frais
Dans un environnement de rendements faibles, les frais pèsent proportionnellement plus lourd. Frais d'entrée, frais de gestion annuels du contrat, frais des fonds eux-mêmes, frais d'arbitrage : un écart d'un point par an, cumulé sur vingt ans, représente une part importante du capital final. Les documents d'informations clés, obligatoires pour la plupart des produits, permettent de les repérer.
6. Ne pas laisser la fiscalité décider seule
Un avantage fiscal ne transforme pas un mauvais placement en bon placement. En 2016, nombre de ménages ont acheté des logements neufs pour réduire leur impôt sans examiner le marché locatif local, ou souscrit des parts de fonds pour une réduction d'impôt sans mesurer la durée de blocage. La fiscalité doit venir en dernier, pour choisir l'enveloppe la plus adaptée à un placement déjà jugé pertinent.
Les grandes enveloppes, alors et aujourd'hui
| Enveloppe | En 2016 | Ce qui a changé depuis |
|---|---|---|
| Livret A, LDDS | 0,75 %, exonéré d'impôt et de prélèvements sociaux | Taux remonté à 3 % en 2023, puis abaissé à plusieurs reprises depuis 2025 ; le taux en vigueur est publié sur service-public.fr. |
| Assurance-vie | Fiscalité dégressive selon la durée ; abattement annuel de 4 600 € (9 200 € pour un couple) après 8 ans | Pour les versements effectués depuis le 27 septembre 2017, prélèvement forfaitaire à taux réduit après 8 ans sous un seuil d'encours ; abattements maintenus. |
| PEA | Plafond de versements de 150 000 € ; exonération d'impôt sur les gains après 5 ans, prélèvements sociaux dus | Assouplissements de la loi Pacte (2019) sur les retraits après 5 ans ; création d'un PEA « jeunes » pour les enfants majeurs rattachés au foyer fiscal. |
| Compte-titres | Dividendes et plus-values au barème de l'impôt sur le revenu, plus prélèvements sociaux | Prélèvement forfaitaire unique de 12,8 % plus prélèvements sociaux depuis 2018, avec option globale pour le barème. |
| Épargne retraite | PERP, contrats Madelin, Perco | Remplacés depuis 2019 par le plan d'épargne retraite (PER), créé par la loi Pacte. |
| Impôt sur la fortune | ISF sur tout le patrimoine net au-delà de 1,3 M€ | IFI depuis 2018, limité aux actifs immobiliers. |
Deux réformes ont particulièrement modifié le raisonnement. Le prélèvement forfaitaire unique, entré en vigueur en 2018, a rapproché la fiscalité des revenus financiers de celle de l'assurance-vie et réduit l'intérêt de certaines optimisations. La transformation de l'ISF en IFI a, de son côté, rendu les placements financiers et les parts de sociétés d'exploitation neutres au regard de l'impôt sur la fortune, ce qui n'est pas le cas de l'immobilier.
Les prélèvements sociaux, de 15,5 % en 2016, sont passés à 17,2 % en 2018 ; la loi de financement de la sécurité sociale pour 2026 a relevé la contribution sociale généralisée sur une partie des revenus du capital. Le taux applicable dépend désormais de la nature du revenu : vérifiez-le sur impots.gouv.fr pour chaque placement.
Ce que 2016 a appris aux épargnants
Avec le recul, quelques leçons se dégagent. Les épargnants restés exclusivement sur des supports sans risque ont vu leur pouvoir d'achat s'éroder quand l'inflation est revenue en 2022. Ceux qui ont cherché du rendement dans des produits complexes ou illiquides, promettant « 6 à 8 % par an », ont parfois découvert des frais élevés, des blocages ou des fraudes : l'AMF a inscrit sur ses listes noires un grand nombre de sites proposant des placements en diamants, en vin, en bois, en cryptoactifs ou en œuvres d'art. Ceux, enfin, qui ont construit une allocation simple, diversifiée et peu chargée en frais, et qui l'ont conservée malgré les secousses, ont en général traversé la décennie sans drame.
Le meilleur moment pour poser ces bases n'est pas lié à une année particulière : c'est celui où l'on dispose d'une vision claire de sa situation, de ses projets et de sa capacité à supporter des pertes temporaires. Pour une décision engageante, un professionnel habilité, dont on aura vérifié l'immatriculation, peut établir un diagnostic personnalisé, ce que ne fait pas cet article.
Sources
- service-public.fr, Épargne : livrets réglementés, assurance-vie, PEA, PER.
- impots.gouv.fr, espace particulier : prélèvement forfaitaire unique, prélèvements sociaux, IFI.
- Autorité des marchés financiers, espace épargnants : bien investir, listes noires.
- Banque de France, banque-france.fr : taux de l'épargne réglementée et statistiques sur les taux.
- Légifrance, Code général des impôts : article 200 A (prélèvement forfaitaire unique), articles 964 et suivants (IFI).