Courtier en assurance : rôle, statut et vérifications à faire
Assurance-vie, prévoyance, emprunteur, multirisque habitation, contrats pour les entreprises : de nombreux contrats d'assurance sont proposés par des intermédiaires plutôt que directement par les assureurs. Le courtier est l'un d'eux. Cette page explique ce qu'il fait, comment il est encadré et comment vérifier qu'un intermédiaire est bien autorisé à exercer. Cimaise & Patrimoine est une publication d'information : nous ne proposons ni ne distribuons aucun contrat.
Les différents intermédiaires en assurance
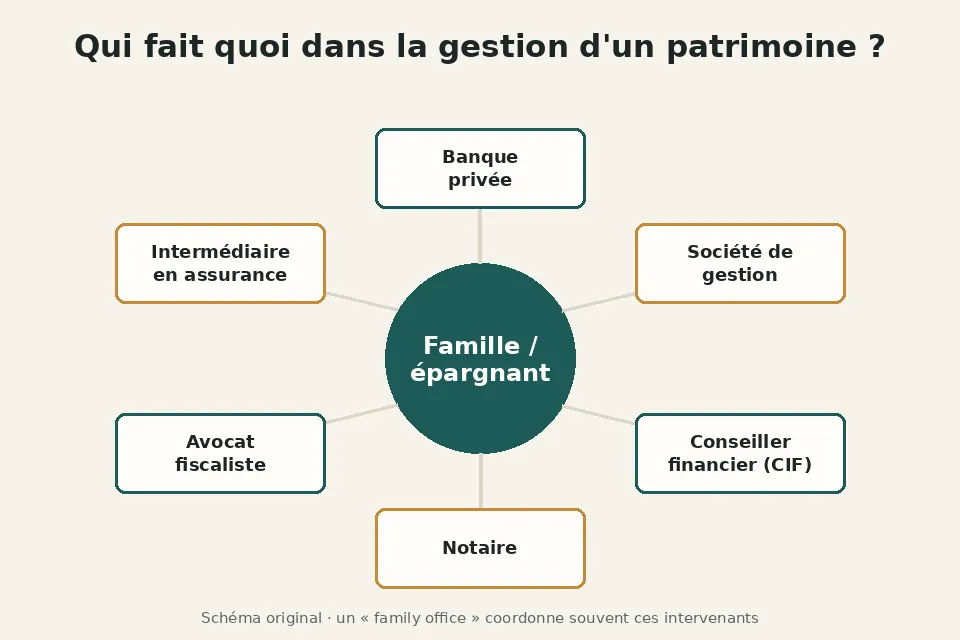
Le Code des assurances distingue plusieurs catégories d'intermédiaires, qui doivent toutes être immatriculées au registre unique tenu par l'ORIAS (organisme pour le registre unique des intermédiaires en assurance, banque et finance) :
| Catégorie | Pour le compte de qui agit-il ? | Ce qu'il propose |
|---|---|---|
| Courtier en assurance ou en réassurance | En principe pour le client, en toute indépendance vis-à-vis des assureurs | Des contrats de plusieurs compagnies, sélectionnés selon les besoins exprimés |
| Agent général d'assurance | Mandataire d'une ou de quelques compagnies | Les contrats des compagnies qu'il représente |
| Mandataire d'assurance | Pour le compte d'un ou de plusieurs assureurs | Les contrats de ses mandants, souvent à titre accessoire d'une autre activité |
| Mandataire d'intermédiaire d'assurance | Pour le compte d'un courtier ou d'un agent | Les contrats de l'intermédiaire qui l'a mandaté |
Le courtier se distingue par son positionnement : il n'est pas lié à une compagnie et est censé rechercher, sur le marché, le contrat le plus adapté aux besoins de son client. Il est généralement rémunéré par des commissions versées par l'assureur, incluses dans la prime ou les frais, et parfois par des honoraires.
Les obligations d'un courtier
La directive européenne sur la distribution d'assurances, transposée en droit français en 2018, a renforcé les obligations de tous les distributeurs. Un courtier doit notamment :
- se présenter avant la conclusion du contrat : nom, adresse, numéro d'immatriculation ORIAS, liens éventuels avec des assureurs, mode de rémunération, procédure de réclamation et coordonnées du médiateur ;
- recueillir les exigences et les besoins du client et proposer un contrat cohérent avec eux ; pour les produits d'investissement fondés sur l'assurance, comme l'assurance-vie en unités de compte, évaluer aussi ses connaissances, son expérience, sa situation financière et sa tolérance aux pertes ;
- indiquer s'il fonde son conseil sur une analyse impartiale d'un nombre suffisant de contrats offerts sur le marché, ce qui est la définition même du conseil de courtier ;
- remettre les documents d'information prévus : document d'information normalisé pour l'assurance non-vie, document d'informations clés pour les produits d'investissement ;
- disposer d'une assurance de responsabilité civile professionnelle et, s'il encaisse des fonds, d'une garantie financière ;
- justifier d'une capacité professionnelle (diplôme, expérience ou formation) et suivre une formation continue annuelle.
Depuis le 1er avril 2022, les courtiers en assurance et leurs mandataires doivent en outre adhérer à une association professionnelle agréée par l'Autorité de contrôle prudentiel et de résolution (ACPR), chargée de vérifier les conditions d'accès et d'exercice et d'accompagner ses membres. Cette réforme résulte d'une loi d'avril 2021 sur le courtage.
Comment vérifier un intermédiaire
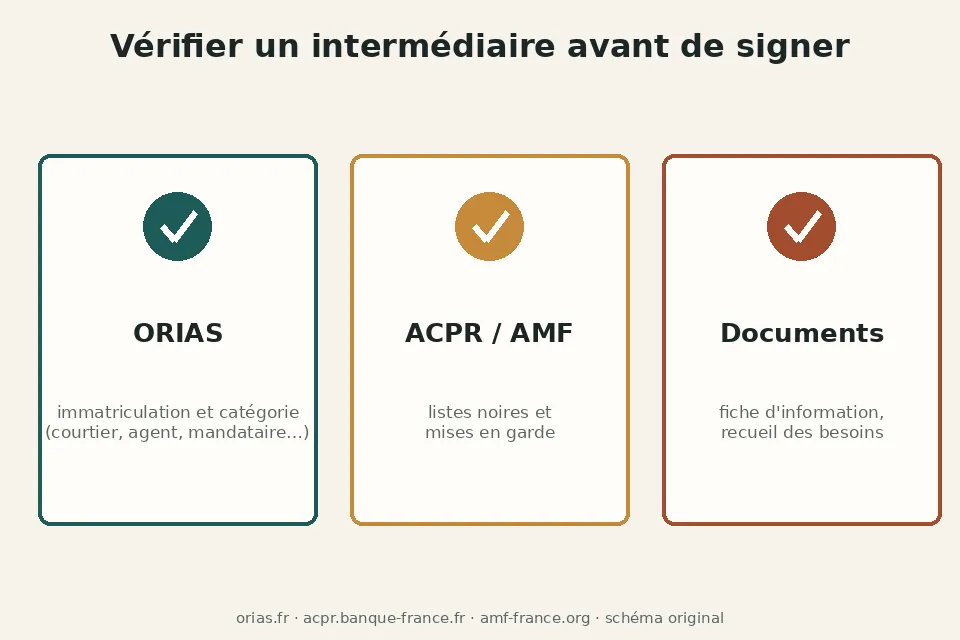
- Consulter le registre de l'ORIAS sur orias.fr, à partir du numéro d'immatriculation, du nom ou du numéro SIREN. Le registre indique les catégories pour lesquelles l'intermédiaire est inscrit (assurance, banque, conseil en investissements financiers…) et la date de son inscription. Un numéro absent, radié ou ne correspondant pas à l'activité proposée doit arrêter la démarche.
- Vérifier les listes de mise en garde publiées par l'ACPR et l'AMF, qui recensent des sites et des entités proposant des produits sans autorisation ou usurpant l'identité de professionnels autorisés.
- Vérifier l'assureur : l'entreprise d'assurance qui porte le contrat doit être agréée pour exercer en France. L'ACPR publie la liste des organismes autorisés.
- Contrôler les coordonnées : les fraudeurs copient souvent le nom, le numéro ORIAS et le logo d'un vrai cabinet. Contactez l'intermédiaire par des coordonnées trouvées vous-même, et jamais seulement par celles qui figurent dans un courriel ou une annonce reçue.
- Lire les documents avant de signer : un professionnel sérieux remet les informations précontractuelles et laisse le temps de la réflexion. En assurance-vie, le souscripteur dispose d'un délai de renonciation de trente jours.
Usurpations fréquentes : l'ACPR et l'AMF alertent régulièrement sur de faux contrats d'assurance-vie ou de faux livrets « à taux garanti », proposés au nom de compagnies connues. Un taux nettement supérieur aux offres du marché, une demande de virement vers un compte à l'étranger ou une urgence à signer sont des signaux d'alerte.
Ce que le client peut attendre, concrètement
Avant la signature, un courtier doit être capable d'expliquer pourquoi il propose tel contrat plutôt qu'un autre, en reprenant les besoins que vous avez exprimés : niveau de garanties, franchises, exclusions, coût total, et pour l'assurance-vie, frais sur versements, frais de gestion et supports disponibles. Ces explications doivent figurer par écrit dans le document de conseil remis avant la souscription.
Après la signature, son rôle continue : il assiste son client lors d'un sinistre, l'aide à faire évoluer ses garanties quand sa situation change et l'informe des modifications importantes du contrat. Pour un contrat d'assurance-vie, un point régulier sur la répartition des supports et la clause bénéficiaire fait partie d'un suivi sérieux. Le client reste libre de changer d'intermédiaire ; le contrat, lui, reste conclu avec l'assureur.
En cas de litige
La première étape est une réclamation écrite auprès du courtier, qui doit indiquer sa procédure de traitement. Si la réponse ne convient pas, ou en l'absence de réponse dans les délais, le client peut saisir gratuitement le médiateur compétent, dont les coordonnées figurent dans les documents remis. L'ACPR ne règle pas les litiges individuels, mais les signalements qu'elle reçoit alimentent son contrôle des pratiques commerciales.
Sources
- ORIAS, orias.fr : registre unique des intermédiaires et catégories d'immatriculation.
- Autorité de contrôle prudentiel et de résolution, acpr.banque-france.fr : listes noires, organismes agréés, associations professionnelles du courtage.
- Assurance Banque Épargne Info Service, abe-infoservice.fr : information des clients et signalements.
- Autorité des marchés financiers, espace épargnants : arnaques et listes noires.
- Légifrance, Code des assurances : articles L511-1 et suivants (intermédiaires) et L521-1 et suivants (information et conseil).