Gestion privée et family office : définitions, métiers et statuts
« Gestion privée », « gestion de fortune », « gestion de patrimoine », « family office » : ces termes sont employés librement et ne désignent pas, à eux seuls, un statut juridique. Derrière eux se trouvent des métiers distincts, certains réglementés et contrôlés, d'autres non. Cette page présente ces notions de manière générale, pour aider à savoir à qui l'on a affaire. Cimaise & Patrimoine est une publication indépendante : elle n'exerce aucun de ces métiers.
La gestion privée
La « gestion privée » désigne l'accompagnement financier et patrimonial de clients particuliers disposant d'un patrimoine important, par opposition à la clientèle de détail. Le terme est surtout utilisé par :
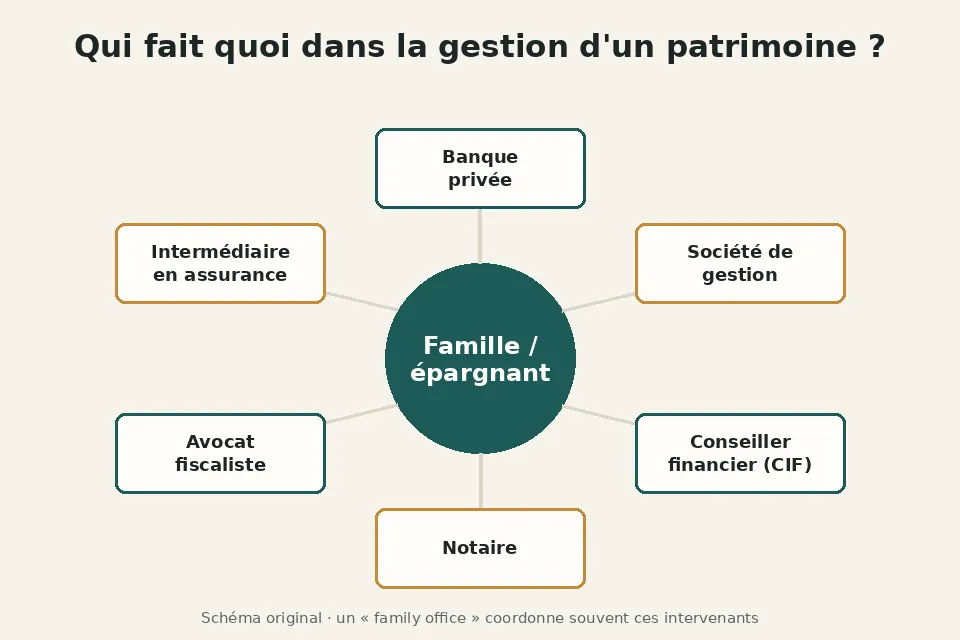
- les banques privées et les départements de gestion privée des grands réseaux bancaires, établissements de crédit agréés par l'ACPR, qui combinent tenue de comptes, crédit, placements et parfois ingénierie patrimoniale ;
- les sociétés de gestion de portefeuille, agréées par l'AMF, qui gèrent des fonds ou des portefeuilles individuels ;
- les conseillers indépendants, qui exercent sous un ou plusieurs statuts réglementés, présentés plus bas.
Gestion conseillée et gestion sous mandat
Deux modes de relation se distinguent :
- en gestion conseillée, le professionnel formule des recommandations, mais c'est le client qui décide et passe les ordres ;
- en gestion sous mandat (ou gestion discrétionnaire), le client confie par un contrat écrit la gestion de son portefeuille à un professionnel habilité, qui prend les décisions dans le cadre d'orientations convenues. Ce service d'investissement est réservé aux prestataires agréés, comme les sociétés de gestion de portefeuille et les établissements de crédit ou entreprises d'investissement autorisés.
Dans les deux cas, le professionnel doit évaluer l'adéquation des services au profil du client (connaissances, expérience, situation financière, objectifs, tolérance aux pertes) et l'informer des coûts et frais.
Les statuts réglementés du conseil
| Statut | Activité | Contrôle et registre |
|---|---|---|
| Conseiller en investissements financiers (CIF) | Conseil sur des instruments financiers, des services d'investissement et des opérations sur biens divers | Adhésion obligatoire à une association agréée par l'AMF ; immatriculation à l'ORIAS |
| Intermédiaire en assurance | Présentation et conseil sur des contrats d'assurance, dont l'assurance-vie | Immatriculation à l'ORIAS ; contrôle de l'ACPR ; association professionnelle pour les courtiers |
| Intermédiaire en opérations de banque et services de paiement | Présentation de crédits et d'opérations bancaires | Immatriculation à l'ORIAS ; contrôle de l'ACPR |
| Agent immobilier (carte de transaction) | Intermédiation dans la vente ou la location de biens immobiliers | Carte professionnelle délivrée par la chambre de commerce et d'industrie |
Un même professionnel cumule souvent plusieurs de ces statuts. Le conseil juridique et fiscal personnalisé, lui, relève principalement des avocats et des notaires ; les autres professionnels ne peuvent le délivrer qu'à titre accessoire de leur activité principale, dans les limites fixées par la loi.
Le titre de « conseiller en gestion de patrimoine » n'est pas, en tant que tel, une profession réglementée : c'est le ou les statuts listés ci-dessus qui encadrent ce que la personne a le droit de faire.
Le family office
Un « family office » est une structure qui organise et coordonne la gestion de l'ensemble du patrimoine d'une ou de plusieurs familles : suivi des actifs financiers et immobiliers, consolidation et reporting, coordination des banques, gérants, avocats, notaires et experts-comptables, gouvernance familiale, préparation de la transmission, parfois philanthropie ou gestion de collections d'art.
- Le single family office est créé par une seule famille, pour son propre compte, avec des collaborateurs salariés.
- Le multi family office est une entreprise indépendante qui propose ces services à plusieurs familles.
En France, l'appellation « family office » ne correspond à aucun statut légal spécifique. Une structure qui se présente ainsi doit, pour chaque activité réglementée qu'elle exerce (conseil en investissements, intermédiation en assurance, gestion de portefeuille…), détenir le statut ou l'agrément correspondant. C'est ce point qu'il faut vérifier, plutôt que l'appellation commerciale.
Comment vérifier un professionnel
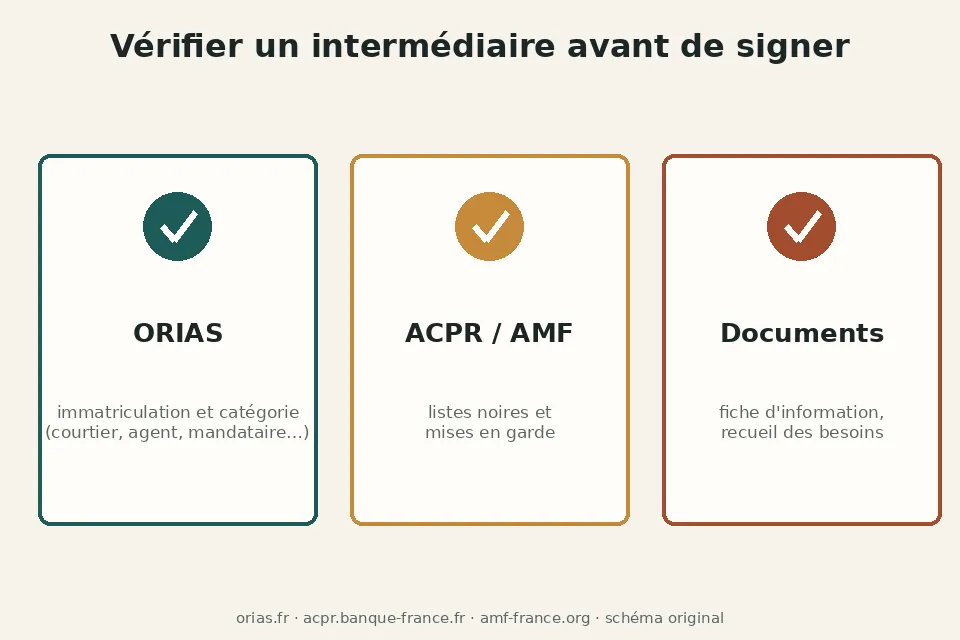
- Registre de l'ORIAS (orias.fr) : catégories d'immatriculation d'un CIF ou d'un intermédiaire en assurance ou en banque.
- Registre des agents financiers (REGAFI) et base GECO de l'AMF : établissements de crédit, entreprises d'investissement et sociétés de gestion agréées.
- Listes noires de l'AMF et de l'ACPR : sites et entités non autorisés, usurpations d'identité.
- Annuaires ordinaux : Conseil national des barreaux pour les avocats, Conseil supérieur du notariat pour les notaires, Ordre des experts-comptables.
- Documents remis : lettre de mission, document d'entrée en relation précisant les statuts, le mode de rémunération et les liens éventuels avec des fournisseurs de produits.
Rémunération : un professionnel peut être rémunéré par des honoraires payés par le client, par des commissions versées par les fournisseurs de produits, ou par les deux. Il doit vous l'indiquer clairement, et préciser si son conseil est fourni de manière indépendante ou non.
Les questions à poser lors d'un premier rendez-vous
- Sous quel statut exercez-vous, et quel est votre numéro d'immatriculation ou d'agrément ?
- Comment êtes-vous rémunéré : honoraires, commissions, rétrocessions sur les frais des produits ?
- Avec quels établissements travaillez-vous, et avez-vous des liens capitalistiques ou commerciaux avec certains d'entre eux ?
- Qui conserve les actifs ? En principe, les fonds sont déposés auprès d'une banque ou d'un assureur, jamais sur un compte personnel du conseiller.
- Quels documents me remettrez-vous, et à quelle fréquence ferons-nous le point ?
Des réponses claires et écrites sont le signe d'un cadre professionnel. Une réticence à les donner, ou une demande de virement vers un compte qui n'est pas celui d'un établissement agréé, doit conduire à interrompre la démarche.
Sources
- Autorité des marchés financiers, espace épargnants : choisir un conseiller, les CIF, la gestion sous mandat.
- ORIAS, orias.fr : registre des intermédiaires et des CIF.
- Banque de France, REGAFI : registre des agents financiers.
- Autorité de contrôle prudentiel et de résolution, acpr.banque-france.fr : organismes autorisés, mises en garde.
- Légifrance, Code monétaire et financier : articles L541-1 et suivants (CIF), L321-1 (services d'investissement).