Holding animatrice : définition, critères et enjeux pour la transmission
La holding est devenue un outil courant de l'organisation patrimoniale des chefs d'entreprise. Mais pour la transmission, toutes les holdings ne se valent pas : seules celles qui sont qualifiées d'« animatrices » peuvent, sous conditions, bénéficier des régimes de faveur réservés aux entreprises opérationnelles. La notion n'est pas définie précisément par la loi, ce qui a nourri un contentieux abondant. Voici les repères à connaître, présentés de façon générale.
Holding passive, holding animatrice
Une holding est une société dont l'actif est principalement constitué de participations dans d'autres sociétés. On distingue :
- la holding passive (ou « pure »), qui se borne à détenir et gérer des titres, à percevoir des dividendes et éventuellement à les réinvestir ;
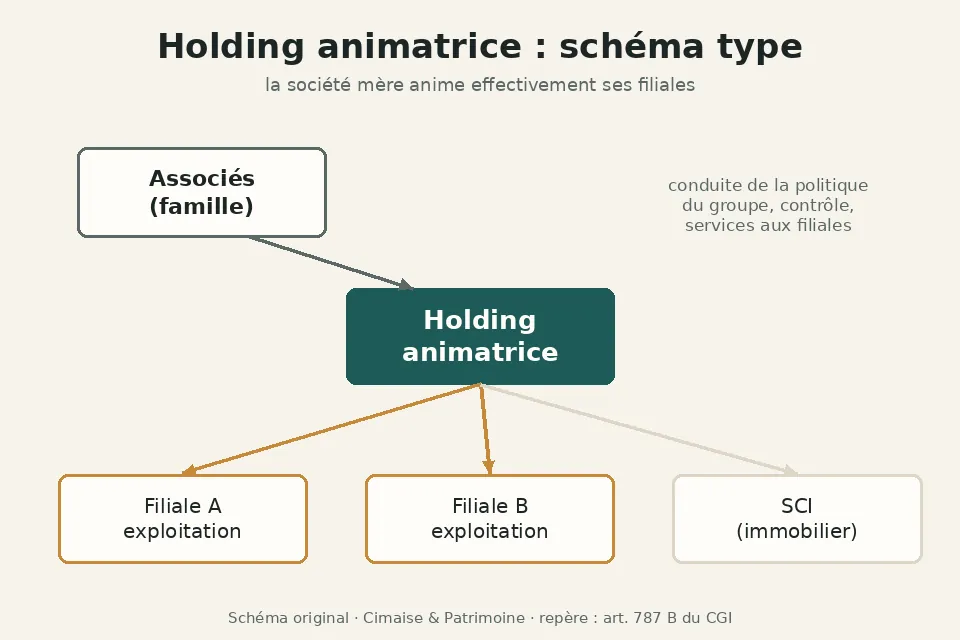
- la holding animatrice, qui, en plus de détenir ses participations, participe activement à la conduite de la politique du groupe et au contrôle de ses filiales, et rend le cas échéant des services spécifiques : administratifs, juridiques, comptables, financiers ou immobiliers.
Cette distinction a des conséquences fiscales importantes : une holding animatrice est en principe assimilée à une société exerçant elle-même une activité opérationnelle. Ses titres peuvent alors être traités comme des biens professionnels pour plusieurs régimes, dont l'exonération partielle de droits de mutation à titre gratuit prévue par le pacte Dutreil.
Les critères dégagés par les juges
Faute de définition légale complète, ce sont les juridictions qui ont précisé la notion. Le Conseil d'État, dans une décision du 13 juin 2018, a retenu qu'une holding animatrice est celle qui, outre la gestion d'un portefeuille de participations, participe activement à la conduite de la politique du groupe et au contrôle des filiales. Il a ajouté que la prépondérance de cette activité d'animation s'apprécie au regard d'un faisceau d'indices, notamment la part de l'actif représentée par les filiales animées. La Cour de cassation a ensuite rendu plusieurs arrêts, notamment en 2020 et en 2021, qui confirment l'approche par faisceau d'indices et précisent les exigences de preuve.
Les indices habituellement examinés sont les suivants :
- Le contrôle des filiales : la holding détient en général la majorité des droits de vote, ou du moins une influence déterminante, et exerce effectivement ses prérogatives d'associé.
- La définition de la stratégie : des documents démontrent que les décisions importantes du groupe (investissements, financements, recrutements clés) sont élaborées ou validées au niveau de la holding.
- Les moyens dont dispose la holding : dirigeants réellement impliqués, parfois du personnel, des réunions tenues et documentées.
- Les services rendus : des conventions d'animation ou de prestations de services, effectivement exécutées et facturées.
- La part des actifs : les participations dans les filiales animées doivent représenter l'essentiel de la valeur de la holding ; une trésorerie excessive ou un patrimoine immobilier sans lien avec l'activité peuvent fragiliser la qualification.
La preuve est décisive. Une convention d'animation signée mais jamais appliquée ne suffit pas. Les juges regardent la réalité : procès-verbaux, comptes rendus de réunions, échanges, facturation, organigramme. La qualification s'apprécie sur toute la durée exigée par le régime de faveur, pas seulement au jour de la transmission.
Pourquoi la qualification compte pour la transmission
Le pacte Dutreil (article 787 B du Code général des impôts) permet, lors d'une donation ou d'une succession portant sur des titres de société exerçant une activité opérationnelle, d'exonérer de droits 75 % de la valeur des titres transmis, sous plusieurs conditions :
- un engagement collectif de conservation des titres, d'une durée minimale de deux ans, pris par le défunt ou le donateur avec d'autres associés, ou réputé acquis dans certains cas ;
- un engagement individuel de conservation pris par chaque héritier ou donataire, d'une durée minimale de quatre ans à compter de la fin de l'engagement collectif ;
- l'exercice d'une fonction de direction par l'un des signataires ou des bénéficiaires, pendant l'engagement collectif et pendant trois ans après la transmission.
Pour une donation en pleine propriété consentie par un donateur de moins de 70 ans, une réduction de droits de 50 % peut en outre s'appliquer (article 790 du CGI). Lorsque les titres transmis sont ceux d'une holding, le régime n'est en principe ouvert, dans sa version la plus simple, que si la holding est animatrice. Des règles particulières existent pour les holdings passives, avec des engagements pris à chaque niveau de détention, mais elles sont plus contraignantes.
Ces règles ont été retouchées à plusieurs reprises, et des projets de restriction du dispositif, notamment pour exclure de l'avantage les actifs sans lien avec l'activité, ont été débattus lors des dernières lois de finances. Avant toute opération, vérifiez la rédaction en vigueur de l'article 787 B sur Légifrance et les commentaires du BOFiP.
Les autres régimes concernés
- L'impôt sur la fortune immobilière : depuis 2018, l'IFI ne vise que l'immobilier. Les biens immobiliers détenus via une société opérationnelle, ou via une holding animatrice pour ses filiales, peuvent être exclus de l'assiette lorsqu'ils sont affectés à l'activité, sous conditions.
- Les plus-values de cession : certains abattements ou régimes de faveur, notamment pour les dirigeants partant à la retraite, supposent que la société cédée soit opérationnelle ; une holding animatrice peut en relever.
- Le régime mère-fille et l'intégration fiscale : ces régimes de l'impôt sur les sociétés ne dépendent pas de la qualification d'animatrice, mais structurent souvent les flux de dividendes entre filiales et holding.
Les points de vigilance
- La requalification : si l'administration conteste le caractère animateur, l'exonération Dutreil peut être remise en cause, avec rappel de droits, intérêts de retard et éventuellement pénalités.
- Les actifs mixtes : une holding qui détient à la fois des filiales opérationnelles et un important portefeuille de placements ou d'immeubles loués doit démontrer la prépondérance de son activité d'animation.
- La gouvernance familiale : la répartition des pouvoirs entre héritiers, les clauses statutaires et les pactes d'associés comptent autant que la fiscalité pour la pérennité de l'entreprise.
- La durée : les engagements de conservation courent sur plusieurs années ; une cession anticipée ou une restructuration mal préparée peut faire perdre l'avantage.
La holding animatrice n'est donc pas une formule à adopter « pour la fiscalité » : c'est une organisation réelle du groupe, qui doit correspondre au fonctionnement de l'entreprise et être documentée dans la durée. Sa mise en place relève d'un avocat, d'un notaire et d'un expert-comptable, qui pourront vérifier la situation précise.
Sources
- Légifrance, Code général des impôts : articles 787 B (pacte Dutreil), 790 (réduction pour donation), 964 et suivants (IFI).
- Légifrance, jurisprudence administrative : Conseil d'État, 13 juin 2018, holding animatrice.
- Légifrance, jurisprudence judiciaire : arrêts de la chambre commerciale de la Cour de cassation sur la holding animatrice.
- BOFiP-Impôts, bofip.impots.gouv.fr : commentaires sur les mutations à titre gratuit de titres de sociétés (régime Dutreil).
- service-public.fr, fiches pratiques sur les droits de donation et de succession.