Chefs d'entreprise : se rémunérer et investir, de 2017 à aujourd'hui
Pour le dirigeant d'une société, patrimoine privé et patrimoine professionnel se mêlent. Comment se verser un revenu, que faire de la trésorerie accumulée, comment préparer sa retraite et la transmission ? En 2017, ces questions se posaient dans un cadre fiscal sur le point de changer : l'élection présidentielle annonçait la fin de l'ISF et l'instauration d'un prélèvement forfaitaire sur les revenus du capital. Cet article présente les grands arbitrages, de façon générale, et signale ce qui a évolué depuis.
Salaire ou dividendes : un arbitrage à plusieurs dimensions
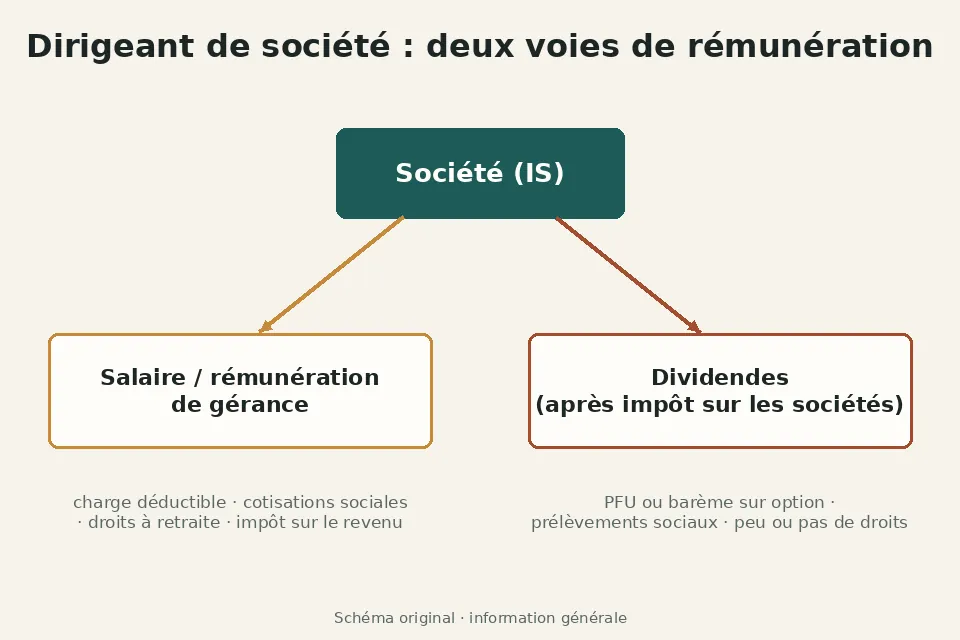
Le dirigeant d'une société soumise à l'impôt sur les sociétés peut percevoir une rémunération au titre de son mandat, des dividendes au titre de ses parts ou actions, ou une combinaison des deux. Les deux voies ne s'évaluent pas sur le seul taux d'imposition :
- La rémunération est une charge déductible du résultat de la société. Elle supporte des cotisations sociales, qui ouvrent des droits : retraite de base et complémentaire, indemnités journalières, prévoyance selon le statut. Elle est imposée au barème progressif de l'impôt sur le revenu, après déduction forfaitaire ou frais réels.
- Les dividendes sont prélevés sur le bénéfice après impôt sur les sociétés. Ils supportent ensuite l'impôt sur le revenu et les prélèvements sociaux, mais n'ouvrent en général aucun droit à la retraite.
Le statut social du dirigeant change la donne. Un président de SAS ou un gérant minoritaire de SARL relève du régime des assimilés salariés ; un gérant majoritaire de SARL est travailleur non salarié. Pour ce dernier, la part des dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes en compte courant est soumise aux cotisations sociales, ce qui limite l'intérêt de privilégier les dividendes.
Ce qui a changé en 2018 et après
| Paramètre | En 2017 | Évolution |
|---|---|---|
| Imposition des dividendes | Barème de l'IR après abattement de 40 %, plus 15,5 % de prélèvements sociaux | Depuis 2018 : prélèvement forfaitaire unique de 12,8 % plus prélèvements sociaux (17,2 % en 2018), ou option globale pour le barème avec abattement de 40 %. |
| Taux normal de l'impôt sur les sociétés | 33,33 %, avec un taux réduit de 15 % pour les PME sur une première tranche de bénéfice (38 120 €) | Baisse progressive jusqu'à 25 % pour les exercices ouverts depuis 2022 ; taux réduit de 15 % maintenu sous conditions, sur une tranche relevée à 42 500 € depuis 2023. |
| Impôt sur la fortune | ISF ; exonération des biens professionnels sous conditions | IFI depuis 2018 : seuls les actifs immobiliers sont visés ; l'immobilier affecté à l'activité de la société d'exploitation reste exclu sous conditions. |
| Épargne retraite | Contrats Madelin (TNS), article 83, Perco | Plan d'épargne retraite (PER) depuis la loi Pacte de 2019, individuel ou d'entreprise. |
La baisse de l'impôt sur les sociétés et l'instauration du prélèvement forfaitaire ont rendu les dividendes relativement plus attractifs qu'en 2017 pour un assimilé salarié. Mais l'équilibre dépend de chaque situation : niveau de revenu global du foyer, besoin de droits à la retraite, statut social, projets de la société. La loi de financement de la sécurité sociale pour 2026 a par ailleurs relevé le taux de la CSG sur une partie des revenus du capital : avant toute simulation, vérifiez le taux de prélèvements sociaux en vigueur sur impots.gouv.fr.
Les dispositifs collectifs d'épargne
Dans les entreprises qui comptent au moins un salarié, et sous conditions dans celles qui n'en ont pas, le dirigeant peut bénéficier des dispositifs d'épargne salariale mis en place pour l'ensemble du personnel :
- l'intéressement et la participation, qui associent le personnel aux résultats ; la participation n'est obligatoire qu'au-delà de 50 salariés ;
- le plan d'épargne entreprise (PEE), qui recueille ces sommes et les versements volontaires, éventuellement complétés par un abondement de l'entreprise ;
- le PER d'entreprise collectif, successeur du Perco, orienté vers la retraite.
Ces dispositifs bénéficient d'un régime social et fiscal favorable, en contrepartie d'une période de blocage et de règles précises : ils doivent profiter à tous les salariés remplissant les conditions d'ancienneté, et non au seul dirigeant. Les plafonds et taux changent régulièrement ; ils figurent sur le site de l'Urssaf et sur service-public.fr.
La trésorerie de la société
Une société bénéficiaire accumule souvent une trésorerie supérieure à ses besoins. Plusieurs options existent, chacune avec ses contraintes :
- La conserver sur des supports prudents (comptes à terme, fonds monétaires, contrats de capitalisation), pour financer l'activité, absorber un coup dur ou préparer un investissement.
- L'investir dans l'outil de travail ou dans des acquisitions, ce qui reste la vocation première des bénéfices non distribués.
- La distribuer, en tout ou partie, ce qui déclenche l'imposition des dividendes.
- La placer dans des actifs patrimoniaux, immobilier ou portefeuille financier. Une société qui détient trop d'actifs non professionnels peut perdre certains avantages réservés aux sociétés opérationnelles, notamment pour la transmission ou les plus-values de cession.
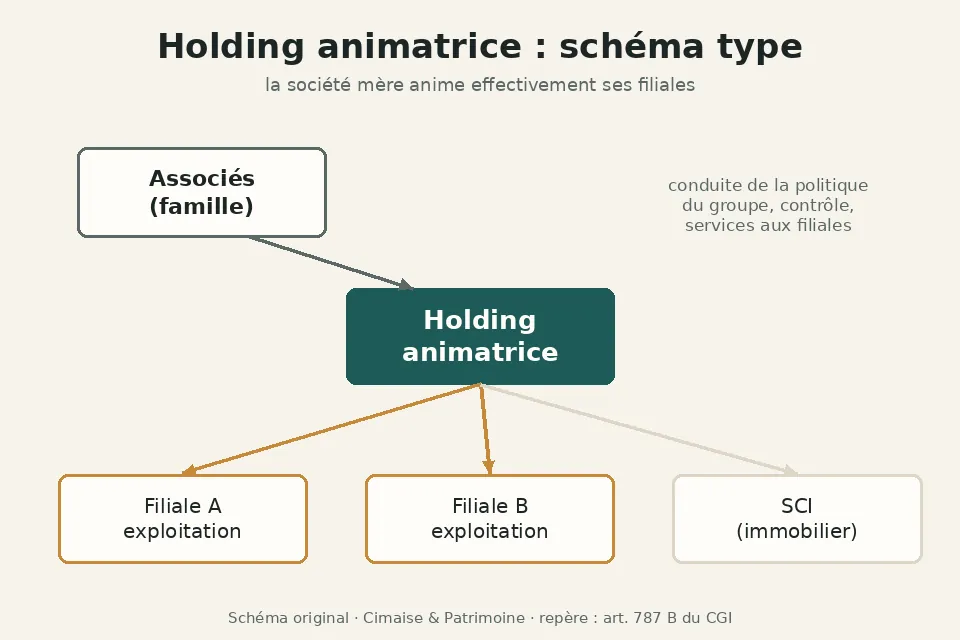
C'est souvent à ce stade qu'apparaît la question de la holding, société qui détient les titres de l'entreprise d'exploitation. Nous la traitons dans un article dédié à la holding animatrice et à la transmission.
Préparer la retraite et la sortie
Un dirigeant qui s'est surtout rémunéré en dividendes peut découvrir tardivement des droits à la retraite modestes. Le relevé de carrière, consultable sur le site commun des régimes de retraite, permet de faire le point régulièrement. L'épargne retraite individuelle complète ces droits ; les versements volontaires sur un PER sont déductibles du revenu imposable dans des plafonds annuels, avec une imposition à la sortie.
La cession de l'entreprise, enfin, constitue souvent l'essentiel du patrimoine d'un dirigeant. Les abattements spécifiques aux dirigeants partant à la retraite, les règles des plus-values de cession de titres et les dispositifs de transmission familiale ont été modifiés à plusieurs reprises depuis 2017 ; ils méritent une analyse précise, plusieurs années avant l'échéance, avec un avocat fiscaliste, un expert-comptable ou un notaire.
À retenir : le bon équilibre entre salaire et dividendes n'est pas une formule universelle. Il dépend des droits sociaux recherchés, du statut du dirigeant, de la situation fiscale du foyer et des besoins de la société. Les règles ont beaucoup changé depuis 2017 : refaites les calculs avec les paramètres de l'année en cours.
Sources
- impots.gouv.fr, espace professionnel : impôt sur les sociétés, taux et taux réduit.
- impots.gouv.fr, espace particulier : prélèvement forfaitaire unique et option pour le barème.
- Urssaf, urssaf.fr : statut social du dirigeant, cotisations sur les dividendes des travailleurs indépendants, épargne salariale.
- service-public.fr, entreprendre.service-public.fr : rémunération du dirigeant, intéressement, participation, PER.
- Légifrance, Code général des impôts : articles 200 A, 219 et 158.
- Info-retraite, info-retraite.fr : relevé de carrière et estimation des droits.